
Crédit d’impôt Collection
Le crédit d’impôt collection permet aux entreprises industrielles du textile, de l’habillement et du cuir de récupérer une partie des dépenses engagées pour créer leurs nouvelles collections.
Parler à un conseiller >
Qu'est-ce que le crédit d'impôt collection ?
Le crédit d’impôt collection (CIC) est un dispositif qui concerne uniquement les entreprises industrielles du textile, de l’habillement et du cuir. Il s’agit d’un dispositif fiscal mis en place par l’État en 1992, rattaché au crédit d’impôt recherche (CIR). Il permet aux sociétés de ce secteur d’activité de récupérer une partie des dépenses engagées pour la création et la conception de nouvelles collections. Cette aide financière est plafonnée à 300 000 € sur trois ans, par entreprise. Elle vise à soutenir l’innovation et à préserver la compétitivité des industries du textile en France.
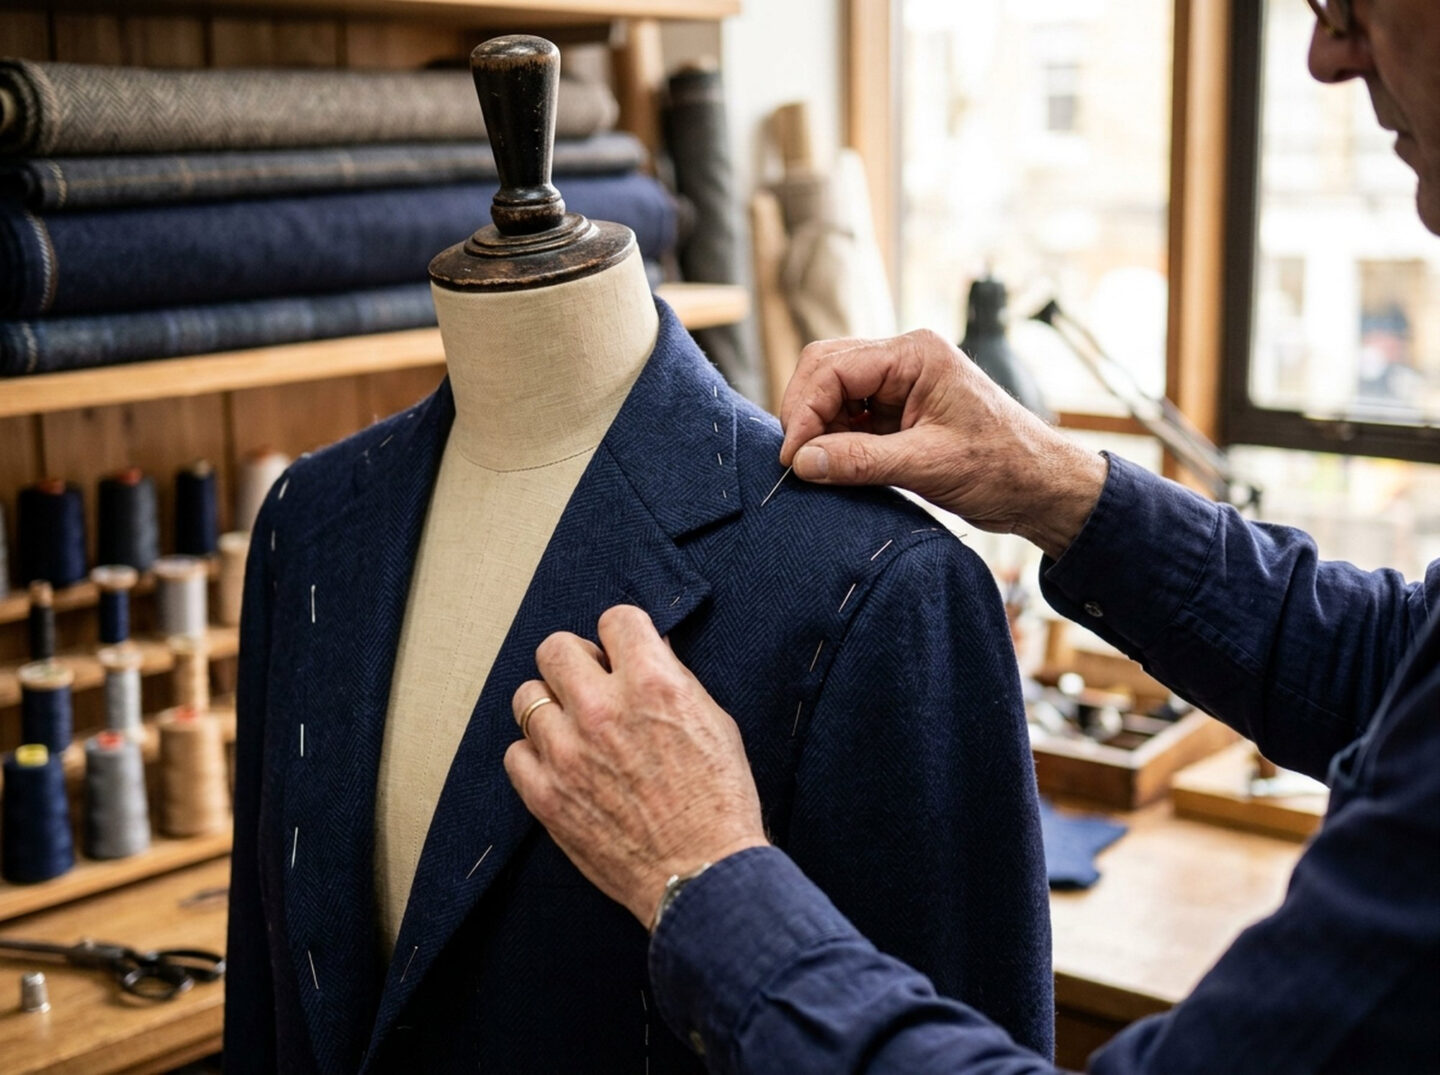
Quels sont les secteurs d’activités éligibles au crédit d'impôt collection ?
Historiquement pilier de l’industrie française, ce secteur a connu un fort recul au cours des dernières décennies. De nombreuses entreprises continuent néanmoins de maintenir une production locale de qualité, en misant sur l’innovation, la différenciation des collections et leur capacité à répondre aux marchés spécialisés. Pour être éligibles au dispositif CIC, ces entreprises doivent répondre à plusieurs critères, dont le premier consiste à être rattachées à l’un des trois codes APE suivants :
- APE13
Fabrication de textiles
Production industrielle de fibres, fils et tissus, incluant tissage, tricotage et finissage. Les entreprises créent des textiles destinés à leurs collections, en participant à la conception et à la fabrication.
- APE14
Industrie de l'habillement
Conception et fabrication de vêtements pour hommes, femmes et enfants, incluant la confection industrielle et les accessoires intégrés aux vêtements. Les collections doivent être renouvelées régulièrement.
- APE15
Industrie du cuir et de la chaussure
Tannage et transformation du cuir, fabrication d’articles de maroquinerie, de sellerie et de chaussures. Les entreprises conçoivent et renouvellent régulièrement leurs collections.
Quels sont les profils d’entreprises éligibles au crédit d’impôt collection ?
Le crédit d’impôt collection (CIC) est une aide financière destinée aux entreprises exerçant une activité économique réelle et effective en France, qu’il s’agisse de personnes physiques ou morales. Pour en bénéficier, les entreprises doivent être assujetties à l’impôt sur le revenu (IR) ou à l’impôt sur les sociétés (IS) et relever du régime réel d’imposition. Elles doivent également appartenir au secteur textile-habillement-cuir, exercer une activité industrielle et élaborer de nouvelles collections renouvelées à intervalles réguliers.
Entreprise qui crée et fabrique en interne
Piloter la création de nouvelles collections avec une équipe interne dédiée, réaliser le prototypage et la fabrication en atelier, gérer l’approvisionnement en matières premières et assurer la commercialisation des produits.
Entreprise qui sous-traite la production
Piloter la création de nouvelles collections et déléguer la production à des fabricants tiers, être propriétaire de la matière première et assumer tous les risques liés à la fabrication et à la commercialisation des produits.
Entreprise qui externalise la conception
Confier la conception des collections à des stylistes ou bureaux de style agréés au titre du crédit d’impôt collection, assurer ou contrôler la fabrication, gérer l’approvisionnement en matières premières et commercialiser les produits.
Effectuer une étude d’éligibilité
Découvrez si votre structure est éligible au crédit d’impôt collection en moins de 10 minutes chrono !
Quelles sont les activités éligibles au crédit d’impôt collection ?
La recherche de nouveaux moyens de production
Cette activité concerne les travaux visant à développer ou améliorer les procédés et techniques de fabrication utilisés pour produire les collections. Cela peut inclure, par exemple, l’expérimentation de nouvelles méthodes de tissage, de tricotage, de couture ou d’assemblage. L’objectif est d’optimiser la production, d’accroître l’efficacité industrielle et de permettre la réalisation de collections innovantes. Ces travaux doivent être directement liés à la production de nouveaux produits pour être éligibles au CIC.

La recherche de nouveaux produits
Il s’agit des activités de conception et d’expérimentation sur les produits eux-mêmes. Les entreprises testent ou intègrent de nouveaux matériaux, textures, couleurs ou finitions, et définissent les modèles et caractéristiques distinctives qui rendent une collection unique. Ces recherches permettent de créer des produits différenciants et adaptés aux attentes du marché. Pour le CIC, ces travaux doivent être préparatoires à la fabrication industrielle et à la commercialisation des collections.

La création de nouvelles gammes ou collections
Cette activité concerne la création de collections entièrement nouvelles, avant leur production industrielle. Elle inclut, par exemple, l’élaboration de nouvelles lignes de vêtements, sacs à main ou articles en cuir. L’entreprise doit transformer ces conceptions en produits prêts à être fabriqués, ce qui implique le développement des prototypes et la planification de la production. Ces travaux conceptuels sont éligibles au CIC dès lors qu’ils préparent la production et la commercialisation des nouvelles collections.
Quelles sont les dépenses éligibles au CIC ?
Les dépenses éligibles au crédit d’impôt collection (CIC) concernent les coûts directement liés à l’élaboration de nouvelles collections de produits par une entreprise industrielle du secteur textile-habillement-cuir. Ce périmètre est défini par le paragraphe II de l’article 244 quater B du Code général des impôts (CGI) et précisé dans la doctrine administrative du Bulletin officiel des finances publiques.
- Les salaires et charges sociales
- Les dotations aux amortissements
- Les dépenses de fonctionnement
- Les frais de dépôt de dessins et modèles
- Les prestations de création externalisées
Les rémunérations et charges sociales des salariés directement impliqués dans la conception des nouvelles collections sont incluses dans l’assiette du crédit d’impôt collection (CIC). Cela comprend les stylistes, modélistes, techniciens de bureaux de style et personnels de production participant à la réalisation de prototypes ou d’échantillons. Seule la part du temps effectivement consacrée à ces travaux éligibles est prise en compte, ce qui permet de calculer le crédit d’impôt au prorata de leur implication.
Les dépenses liées aux immobilisations corporelles utilisées pour les nouvelles collections peuvent être incluses dans l’assiette du crédit d’impôt collection (CIC). Cela concerne par exemple les machines, équipements de prototypage, outils de coupe ou logiciels de conception acquis à l’état neuf, ainsi que tout matériel spécifiquement dédié à la création et au développement des prototypes. Seule la fraction réellement consacrée aux travaux éligibles est retenue, calculée au prorata de leur usage.
Les dépenses de fonctionnement correspondent aux charges directement liées à la conception de nouveaux produits ou à la réalisation de prototypes et d’échantillons non destinés à la vente. Pour le calcul du crédit d’impôt collection (CIC), elles sont estimées forfaitairement à 75 % des dépenses de personnel affectées à ces activités. Cette mesure permet de simplifier l’évaluation des frais de fonctionnement tout en soutenant le travail des équipes dédiées au développement et à l’innovation.
Les dépenses engagées pour protéger juridiquement les créations sont éligibles au CIC. Cela comprend notamment les frais de dépôt de dessins, modèles ou prototypes auprès des organismes officiels. En cas de litige portant sur ces créations, les frais de défense (honoraires d’avocat, frais de procédure) peuvent également être pris en compte, dans la limite de 60 000 € par an et par entreprise. Les frais de dépôt eux-mêmes ne sont pas soumis à ce plafond.
Les collaborations avec des prestataires externes peuvent être intégrées dans l’assiette du CIC lorsqu’elles contribuent directement à la conception de nouvelles collections. Il peut s’agir de stylistes, designers, bureaux de style ou consultants spécialisés agréés. Ces prestations doivent porter sur la création de produits originaux et innovants, tels que de nouveaux vêtements, accessoires ou articles en cuir, et contribuer au renouvellement et à la différenciation des collections de l’entreprise.
Comment se calcule le crédit d'impôt collection ?
Définir l'assiette du calcul
L’assiette du CIC correspond à la base sur laquelle le crédit d’impôt est calculé. Elle comprend les coûts directement consacrés à l’élaboration des nouvelles collections, en ne retenant que la part réellement utilisée pour ces projets. Elle exclut les dépenses hors périmètre ainsi que celles déjà couvertes par des aides ou subventions. C’est là que réside la valeur ajoutée d’un cabinet de conseil en financement public comme Créasub. Nous vérifions l’éligibilité des dépenses et valorisons les coûts. Nous sécurisons également les justificatifs et garantissons la conformité du dossier auprès de l’administration fiscale, afin que le client puisse bénéficier sereinement de son crédit d’impôt.
Appliquer le taux correspondant
Une fois l’assiette déterminée, le crédit d’impôt collection est calculé en appliquant un taux unique de 30 % sur l’ensemble des dépenses éligibles. Attention toutefois, le CIC est soumis au règlement européen “de minimis” (CE n°1998/2006), ce qui signifie qu’une entreprise du secteur Textile-Habillement-Cuir ne peut pas bénéficier de plus de 300 000 € d’aides cumulées sur trois exercices fiscaux glissants. Ce plafond garantit une utilisation équitable des aides publiques et impose de suivre attentivement le cumul des aides reçues. En cas de dépassement, il faudra rembourser le trop-perçu et, dans certains cas, des sanctions financières peuvent s’appliquer.

Comment bénéficier du crédit d’impôt collection ?
Étude d'éligibilité
- Analyse de l'entreprise
- Étude des chantiers
- Analyse financière
- Étude des ressources humaines
- Simulation des montants
Constitution du dossier
- Collecte des pièces
- Vérification des dépenses
- Calcul du crédit d'impôt
- Préparation des justificatifs
- Relecture du dossier
Défense du dossier
- Expédition du dossier
- Réponse aux requêtes
- Clarification des éléments
- Transmission des justificatifs
- Argumentation juridique
Déclaration comptable
- Préparation des formulaires
- Intégration en comptabilité
- Clarification des éléments
- Vérification des déclarations
- Archivage des documents
Obtention des fonds
- Vérification des montants
- Suivi du versement
- Confirmation de réception
- Archivage des justificatifs
- Consolidation du dispositif
Vos avis témoignent de notre expertise


Nous contacter
Vous souhaitez vérifier votre éligibilité à un financement public ? Obtenir des informations complémentaires ?
Contactez-nous via notre formulaire en ligne ou directement par téléphone. Votre demande sera orientée vers le bon service.

Questions fréquemment posées
- Conditions d'éligibilité
- Cadre légal
- Accompagnement
Mon entreprise est-elle concernée si elle est une TPE ou une marque en lancement ?
Oui, le Crédit d’Impôt Collection (CIC) s’adresse aux entreprises du secteur Textile-Habillement-Cuir, quelle que soit leur taille ou ancienneté. Que vous soyez une TPE ou une marque en lancement, vous pouvez en bénéficier dès lors que vous réalisez des travaux préparatoires pour la création de nouvelles collections. Ces travaux peuvent être effectués en interne ou via des prestataires externes (styliste, designer, bureau de style). Les salaires, charges sociales, frais de prototypes ou matériel spécifique liés à ces projets peuvent être intégrés dans l’assiette du CIC.
Combien de collections par an faut-il pour bénéficier du CIC ?
Il n’y a pas de nombre minimum ou maximum de collections à créer pour bénéficier du Crédit d’Impôt Collection (CIC). En revanche, pour être éligibles, les collections doivent être des ensembles de produits renouvelés à des intervalles réguliers, connus à l’avance, conformément aux usages commerciaux du secteur. Autrement dit, il ne suffit pas de créer une collection une fois, elle doit s’inscrire dans une périodicité régulière, même si celle-ci n’est pas strictement biannuelle, du moment qu’elle est adaptée aux pratiques professionnelles et aux exigences du marché. Une gamme qui n’est pas renouvelée selon un rythme prévisible ne donne pas droit au dispositif.
Exemple : si une entreprise crée une collection 1 qu’elle renouvelle chaque été, cette collection peut être prise en compte. En revanche, une collection 2 qui n’est pas inscrite dans un cycle de renouvellement régulier ne sera pas considérée comme une nouvelle collection au sens du CIC.
Peut-on valoriser une collection capsule ou une ligne éco-responsable ?
La collection capsule n’est généralement pas éligible au CIC, car elle n’est pas conçue pour être renouvelée selon une périodicité définie. En revanche, une ligne éco-responsable peut être prise en compte si elle constitue une collection nouvelle et qu’elle est renouvelée dans le temps, selon les pratiques commerciales de l’entreprise.
Faut-il produire en interne ou la sous-traitance est-elle autorisée ?
Une partie de sous-traitance est autorisée pour le CIC, mais l’entreprise doit conserver une activité réelle dans l’élaboration de ses collections (conception, prototypes, essais, etc.). Si elle externalise l’intégralité de la production sans aucune dépense ou implication industrielle interne, elle ne pourra pas bénéficier du crédit d’impôt.
Selon la doctrine administrative (BOFIP-BIC-RICI-10-10-40) et la jurisprudence (CE, 30 juin 2015, n° 377584), une entreprise qui n’expose aucune dépense de fabrication ou de transformation dans le cadre de l’élaboration d’une collection est considérée comme inéligible. En pratique, la sous-traitance complète annule le lien avec une activité industrielle significative, tandis qu’une externalisation partielle reste éligible si l’entreprise conserve une participation effective aux travaux éligibles.
Est-il possible de bénéficier du CIC pour un exercice fiscal antérieur ?
Oui, vous pouvez demander le Crédit d’Impôt Collection (CIC) Collections sur les 3 derniers exercices fiscaux non-prescrits. Concrètement, si vous découvrez en 2026 que votre entreprise était éligible en 2023, 2024 ou 2025, vous pouvez réclamer ces crédits non perçus. Attention, la réclamation de Crédits d’Impôts antérieurs est une procédure complexe et qui doit obéir à de nombreuses règles de formes et de fonds pour être considérée comme recevable par l’administration fiscale.
Est-ce que le crédit d’impôt collection existe toujours en 2026 ?
Oui, le crédit d’impôt collection (CIC) existe toujours en 2026. Le dispositif a été prolongé par la loi de finances pour 2025, qui a prorogé cette mesure de trois ans supplémentaires, soit jusqu’au 31 décembre 2027. Concrètement, cela signifie que les entreprises industrielles du secteur Textile-Habillement-Cuir peuvent toujours bénéficier du CIC pour les dépenses liées à l’élaboration de nouvelles collections engagées jusqu’en 2027.
Peut-on cumuler le CIC avec d’autres crédit d’impôt et subventions ?
Oui, il est possible de cumuler le Crédit d’Impôt Collection (CIC) avec d’autres
dispositifs de soutien à l’innovation ou à la création, comme le crédit d’impôt recherche (CIR), le crédit d’impôt innovation (CII) ou encore le crédit d’impôt métiers d’art (CIMA). Cependant, une même dépense ne peut pas être prise en compte dans plusieurs dispositifs.
Par ailleurs, il convient d’être attentif au respect des plafonds fixés par les règles communautaires, notamment le Règlement (UE) 2023/2831 de la Commission du 13 décembre 2023, qui encadre les aides dites « de minimis » dans l’Union européenne. À ce titre, une entreprise ne peut pas recevoir plus de 300 000 € d’aides relevant de ce régime sur une période de trois exercices fiscaux glissants. Il est donc important de suivre le cumul des aides publiques perçues afin de ne pas dépasser ce plafond.
Sous quelle forme le CIC est-il versé aux entreprises ?
Chaque année, après la clôture de votre exercice comptable, votre entreprise déclare ses résultats et son bénéfice imposable à l’administration fiscale. Celle-ci calcule ensuite l’impôt dû et tient compte des crédits d’impôt auxquels vous pouvez prétendre, notamment le Crédit d’Impôt Collection (CIC). Selon votre situation fiscale, le montant du CIC peut soit réduire l’impôt à payer, soit être versé directement à l’entreprise, sous différentes modalités.
Réduction de l’impôt
Si le montant du CIC est inférieur ou égal à l’impôt dû, il est directement imputé sur l’impôt. Par exemple, une entreprise doit 20 000 € d’impôt et bénéficie d’un CIC de 15 000 €. Elle ne paie alors que 5 000 € d’impôt, le reste étant couvert par le crédit.
Remboursement partiel
Si le CIC dépasse l’impôt dû, la partie restante est remboursée en trésorerie. Par exemple, une entreprise doit 10 000 € d’impôt et reçoit un CIC de 15 000 €. L’impôt est recouvert et 5 000 € lui sont versés directement par l’administration fiscale.
Remboursement intégral
Si l’entreprise ne paie pas d’impôt, le CIC intervient en renforcement de trésorerie. Par exemple, une société ne paie aucun impôt pour l’exercice 2026 et obtient un CIC de 12 000 €. Elle reçoit la totalité des 12 000 € directement sur son compte.
Crédit pour exercices antérieurs
Lorsqu’une réclamation est effectuée pour des années passées, le CIC est versé directement à l’entreprise, après validation par l’administration fiscale. Par exemple, une société découvre en 2026 qu’elle était éligible au CIC pour 2023, 2024 et 2025, pour un total de 30 000 €. Elle reçoit ces 30 000 € en trésorerie une fois la demande acceptée.
Faut-il se faire accompagner par un cabinet spécialisé ou le faire en interne ?
Oui, il est toujours conseillé de se faire accompagner par un cabinet spécialisé en financement public tel que Créasub pour obtenir le Crédit d’Impôt Collection (CIC). Ce type de montage est complexe et nécessite une veille constante des textes législatifs, des règlements européens et de la jurisprudence pour rester conforme. La valeur ajoutée réside également dans la sécurisation du dossier présenté à l’administration fiscale. Un cabinet spécialisé pourra vérifier l’éligibilité de chaque collection, contrôler les dépenses, rassembler les justificatifs et optimiser l’assiette du crédit d’impôt. Cet accompagnement permet à l’entreprise de maximiser le CIC tout en s’assurant que toutes les conditions fiscales et réglementaires sont respectées.
Mon comptable peut-il gérer le Crédit d’Impôt Collection Textile ?
Non, l’expert-comptable est spécialisé en comptabilité et en droit comptable. Il ne peut pas à lui seul garantir la conformité d’une demande de Crédit d’Impôt Collection (CIC). Ce dispositif obéit avant tout à des règles fiscales, qui nécessitent l’expertise d’un professionnel en droit fiscal pour constituer un dossier complet et sécurisé. Votre comptable peut toutefois prendre en charge certaines tâches, comme la déclaration des dépenses ou la transmission des informations fiscales. Mais la vérification de l’éligibilité de chaque collection, la proratisation des coûts et la préparation d’un dossier conforme aux exigences de l’administration fiscale restent des missions à part, nécessitant l’accompagnement d’un cabinet de conseil en financement public comme Créasub.
